Satın Alabilecek Güçteler. Peki Varlıklı İnsanlar Neden Kirada Yaşamayı Seçiyor?
Birden fazla ülkede gayrimenkul sahibi olup kendi yaşadığı evi kiralayan insanlar var. Peki satın alabilecek maddi güce sahip kişiler neden kiracı olmayı tercih ediyor? Almanya ve Japonya'dan Dubai ve Akdeniz kıyılarına uzanan bu yazıda, servet, mülkiyet ve kişisel özgürlük arasındaki değişen ilişkiyi inceliyoruz.
Bir zamanlar ev sahibi olmak, başarılı bir hayatın en önemli göstergelerinden biriydi. Önce eğitim, ardından kariyer, aile, konut kredisi ve sonunda insanın kendisine ait bir ev.
Ancak bugün bu alışılmış yaşam planı artık tek seçenek değil.
Bir insan birkaç daire satın alabilecek sermayeye sahip olduğu hâlde yaşadığı evi kiralamayı tercih edebilir. Bir ülkede yatırım amaçlı gayrimenkulleri bulunurken başka bir ülkede kiracı olarak yaşayabilir.
Peki neden?
Yanıt yalnızca parayla ilgili değil. Özgürlük, güvenlik ve ev kavramına bakışımızın nasıl değiştiğiyle de yakından bağlantılı.
Yaşadığınız Ev ile Sahip Olduğunuz Gayrimenkul Aynı Şey Değildir
Önemli bir sermayeye sahip kişiler için yatırım amaçlı gayrimenkul ile yaşamak için seçilen ev, birbirinden farklı iki karardır.
Bir yatırım mülkü; getirisi, likiditesi, riskleri, bakım giderleri ve piyasa beklentileri üzerinden değerlendirilir.
Yaşanacak ev ise farklı ölçütlerle seçilir: atmosferi, çevresi, iklimi, günlük yaşamı kolaylaştırması ve kişinin o dönemdeki ihtiyaçlarına uygunluğu.
Bu iki yaklaşım her zaman örtüşmez.
Yüksek kira getirisi sağlayan bir daire, sahibinin yaşamak istemediği bir bölgede bulunabilir.
Buna karşılık birkaç yıl boyunca keyifle yaşanabilecek bir villa, sermayenin büyük bölümünü bağlamak için en mantıklı yatırım olmayabilir.
Bu ayrım, uluslararası gayrimenkul dünyasında rentvesting olarak bilinen yaklaşımı ortaya çıkarır: kişi kendi oturduğu evi kiralarken, gelir getiren yatırımlara ve gayrimenkullere sahip olur.
Burada mülkiyetten vazgeçmek söz konusu değildir.
Sadece iki farklı amaç birbirinden ayrılır: servet oluşturmak ve yaşamak.
700.000 Euro Sermaye Olarak Kaldığında
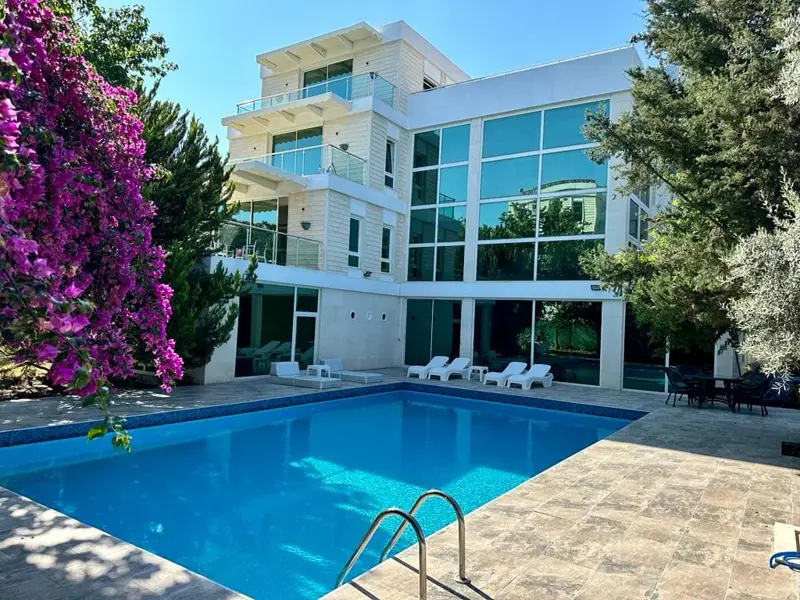
700.000 euro değerinde bir villa satın almayı düşünen bir girişimci hayal edelim.
Bu villayı kredi kullanmadan satın alabilecek maddi güce sahip.
Ancak başka bir seçeneği daha var: benzer bir villayı aylık 3.000 euroya kiralamak ve sermayesini farklı yatırımlarda değerlendirmek.
Yıllık kira gideri 36.000 euro olacaktır.
Kira bedelinin değişmediğini varsayarsak on yıllık toplam maliyet 360.000 euroya ulaşır.
Peki satın alma için kullanılmayan 700.000 euro?
Bu sermayenin varsayımsal olarak yıllık %5 getiri sağlaması durumunda, vergi, komisyon ve olası zararlar öncesinde 35.000 euro gelir elde edilebilir.
Potansiyel yatırım geliri, yıllık kira giderine oldukça yakındır.
Ancak bu hesaplama, kiralamanın mutlaka daha avantajlı olduğunu göstermez.
Yatırım getirileri garanti değildir. Kiralar artabilir. Gayrimenkul değer kazanabilir ve mülk sahibi kira ödemekten kurtulur.
Ayrıca satın alma ve satış masrafları, bakım, sigorta ve vergilendirme gibi unsurlar da ülkeden ülkeye değişir.
Bu nedenle finansal açıdan bilinçli bir karar, yalnızca aylık ödemeleri karşılaştırmakla verilmez.
Toplam sahip olma maliyeti, alternatif yatırım getirisi, likidite, riskler ve planlanan yaşam süresi birlikte değerlendirilmelidir.
Bazen satın almak daha avantajlıdır.
Bazen kiralamak.
Asıl ayrıcalık, bu seçenekler arasında özgürce karar verebilmektir.
Almanya ve İsviçre: Kiracılık Geçici Bir Durum Olmak Zorunda Değil
Avrupa'nın bazı ülkelerinde kirada yaşamak uzun zamandır yerleşik bir yaşam biçimidir.
Almanya, Avrupa Birliği içinde kiracı oranının en yüksek olduğu ülkelerden biridir. İsviçre'de de kiralık konutlar, konut piyasasının önemli bir bölümünü oluşturur.
Bunun arkasında konut fiyatları, finansman koşulları, vergilendirme, kiracı hakları ve toplumsal alışkanlıklar gibi birçok etken bulunur.
Ancak dikkat çekici olan başka bir nokta vardır.
Kirada yaşamak, mutlaka ev satın almayı beklemek anlamına gelmez.
İnsanlar aynı dairede onlarca yıl yaşayabilir, mobilyalarını özenle seçebilir, evlerini kendi zevklerine göre düzenleyebilir ve mahalleleriyle güçlü bir bağ kurabilir.
Elbette kiracıların güvencesi, ülkenin mevzuatına ve sözleşme koşullarına bağlıdır. Büyük şehirlerde yükselen kiralar ve konut arzındaki sıkıntılar da ciddi sorunlar yaratmaktadır.
Yine de burada üzerinde düşünülmesi gereken önemli bir fikir vardır:
Bir evin size ait olduğunu hissetmek için tapusunun mutlaka sizin adınıza olması gerekmez.
Japonya: Hayatın Her Dönemine Uygun Bir Ev
Japonya farklı bir bakış açısı sunar.
Özellikle büyük şehirlerde konut tercihleri; iş yerine uzaklık, toplu taşıma, aile büyüklüğü ve günlük yaşam düzeniyle yakından ilişkilidir.
Genç bir çalışan, tren istasyonuna yakın küçük bir daireyi tercih edebilir.
Aile büyüdüğünde daha geniş bir eve ihtiyaç duyulur.
İlerleyen yıllarda ise sessizlik, doğaya yakınlık veya evden çalışma imkânı ön plana çıkabilir.
Bazı insanlar, hayatlarının bütün dönemlerine uyacak tek bir ev satın almak yerine, değişen koşullarına göre yaşam alanlarını değiştirmeyi seçer.
Bu, Japonya'da ev sahipliğinin önemini kaybettiği anlamına gelmez. Mülkiyet, konut piyasasında önemli bir yere sahip olmaya devam eder.
Buradaki asıl düşünce daha basittir.
Belki de hayatımızı yıllar önce satın aldığımız bir eve uydurmak zorunda değiliz.
Bazen evin, yaşadığımız hayata uyum sağlaması daha mantıklıdır.
Dubai: Yaşam Tarzı ile Yatırımı Birbirinden Ayırmak
Dubai, bu yaklaşımın farklı bir örneğini sunar.
Uluslararası bir iş ve finans merkezi olan şehir, girişimcileri, profesyonelleri ve farklı ülkeler arasında hareket eden yabancı yerleşikleri kendine çeker.
Burada üç yıl mı yoksa on beş yıl mı yaşayacağını henüz bilmeyen biri için kiralama önemli bir esneklik sağlayabilir.
İş yerine daha yakın bir semte taşınabilir, farklı mahalleleri deneyebilir, daha büyük bir eve geçebilir veya yaşam tarzını değiştirebilir.
Öte yandan Dubai'de gayrimenkul satın almak; yatırım, kira geliri veya uzun vadeli yerleşim planının bir parçası olarak da değerlendirilebilir.
Dolayısıyla aynı kişi yatırım amaçlı bir dairenin sahibi olurken kendi yaşadığı evde kiracı olabilir.
Bu bir çelişki değildir.
Finansal strateji ile kişisel yaşam tercihlerinin farklı amaçlara hizmet etmesidir.
Akdeniz: Önce Yaşayın, Sonra Satın Alın
Kiralamanın değeri, özellikle başka bir ülkeye taşınırken daha belirgin hâle gelir.
Akdeniz kıyısında yeni bir hayat kurmayı planlayan bir aile düşünelim.
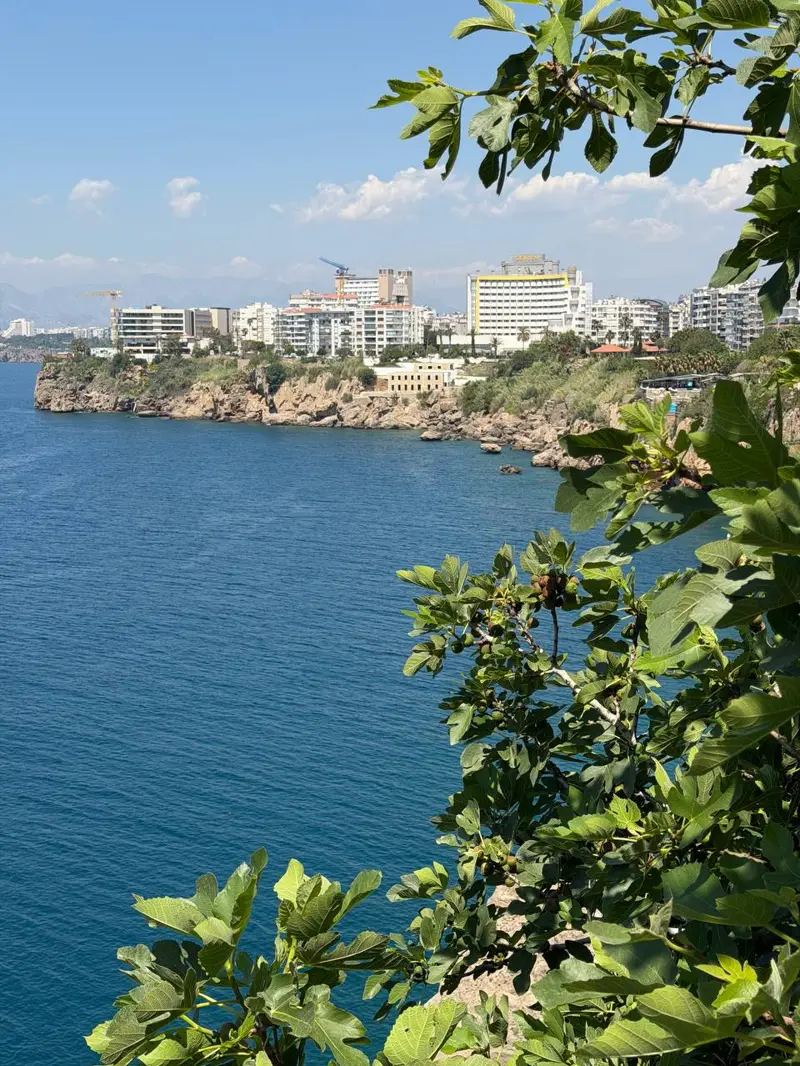
Fotoğraflarda Antalya, Fethiye ve Bodrum aynı derecede çekici görünebilir: güneş, deniz, teraslar ve yemyeşil doğa.
Ancak bu bölgelerde günlük yaşam birbirinden oldukça farklıdır.
Bir mahallede okullara ve sağlık kuruluşlarına ulaşım daha kolaydır.
Başka bir bölgede kış ayları daha sakindir.
Bazı yerlerde otomobilsiz yaşamak zordur.
Bazı bölgeler ise yaz sezonunda yoğun turist kalabalıklarıyla karşılaşır.
İki haftalık bir tatil için mükemmel görünen bir yer, yıl boyunca yaşamak için aynı ölçüde uygun olmayabilir.
Bölgeyi yeterince tanımadan gayrimenkul satın almak, güzel bir hayali maliyetli bir yükümlülüğe dönüştürebilir.
Altı veya on iki aylık kiralama ise gerçek yaşamı deneyimleme fırsatı sunar.
Ocak ayında hava nasıl?
Ağustosta bölge ne kadar kalabalıklaşıyor?
Havalimanına ulaşım kolay mı?
Mahalle çocuklu bir aile için uygun mu?
Ve en önemlisi, tatil hissi sona erdiğinde de burada yaşamak istiyor musunuz?
Böyle bir deneyim, bir yıllık kira bedelinden çok daha pahalıya mal olabilecek yanlış bir satın alma kararını önleyebilir.
Türkiye'de yabancıların uzun süreli yaşam planlarında ikamet izni, adres kaydı ve kira sözleşmesine ilişkin güncel şartları ayrıca kontrol etmeleri gerekir.
Altmış Yaşından Sonra: Büyük Bir Ev Ne Zaman Yüke Dönüşür?
Ev sahipliğini yeniden düşünmek için daha az konuşulan bir neden daha vardır.
Yıllar önce satın alınmış büyük bir aile evi, zamanla sahiplerinin ihtiyaçlarına uygun olmaktan çıkabilir.
Çocuklar kendi hayatlarını kurmuştur.
Bahçenin sürekli bakıma ihtiyacı vardır.
Odaların bir kısmı artık kullanılmamaktadır.
Yaşam tarzı değişse de bakım giderleri devam eder.
Bazı insanlar için büyük evi satıp kiralık bir daireye taşınmak, günlük hayatı sadeleştirmenin bir yolu olabilir.
Büyük bir mülkün bakımını üstlenmek yerine, merkezi bir konumda konforlu bir daire, daha az sorumluluk ve daha fazla finansal esneklik tercih edilebilir.
Ancak bu model herkes için uygun değildir.
İlerleyen yaşlarda istikrar, öngörülebilir giderler ve uzun süre aynı yerde yaşayabilme güvencesi daha da önem kazanabilir.
Bu nedenle uzun vadeli kiralama kararı yalnızca konfor açısından değil, hukuki güvence ve finansal dayanıklılık açısından da değerlendirilmelidir.
Varlıklı İnsanlar İçin Kiralamak Neden Daha Kolay Olabilir?
İşte konunun en dikkat çekici çelişkisi burada ortaya çıkar.
Önemli bir servete sahip kişi için kirada yaşamak özgürlüğün ifadesi olabilir.
Ev sahibi mülkünü satmaya karar verirse başka bir ev bulabilir.
Kira yükselirse bunu karşılayabilecek finansal rezervlere sahip olabilir.
Hayat planları değişirse başka bir şehre taşınabilir.
Ancak sınırlı gelire sahip bir aile için aynı durumlar ciddi bir belirsizlik yaratabilir.
Beklenmedik taşınma zorunluluğu, yükselen kiralar veya uygun konut bulamamak, esnekliği bir avantaj olmaktan çıkarıp kırılganlığa dönüştürebilir.
Bu nedenle kirada yaşamak, insanı kendiliğinden daha özgür yapmaz.
Özgürlüğü yaratan şey mülkiyetin yokluğu değil, seçim yapabilecek kaynaklara ve imkânlara sahip olmaktır.
Zorunluluktan kirada yaşamak ile bilinçli bir yaşam stratejisi olarak kiralamayı seçmek arasındaki temel fark budur.
Peki Satın Almak Daha Doğru Bir Kararsa?
Ev sahibi olmanın yalnızca yatırım getirisiyle açıklanamayacak avantajları vardır.
Yaşam alanını kendi ihtiyaçlarına göre düzenleyebilmek, uzun vadeli planlar yapabilmek, ev sahibinin kararlarına bağlı olmamak ve uygun koşullarda bir varlığı sonraki nesillere aktarabilmek bunlardan bazılarıdır.
Birçok insan için kendi evi, duygusal güvenliğin simgesidir.
Aile anılarının biriktiği, geleneklerin oluştuğu ve yaşlanmanın hayal edildiği yerdir.
Böyle bir değeri yıllık getiri oranlarıyla ölçmek mümkün değildir.
Ancak bunun tam tersi de yaşanabilir.
Bir kişi, işi, ailesi ve gelecek planları hareketlilik gerektirdiği hâlde yalnızca toplumun beklentileri nedeniyle gayrimenkul satın alabilir.
Bu durumda satın alma, bir başarıdan çok sınırlamaya dönüşebilir.
Herkes için geçerli tek bir doğru yoktur.
Önemli olan, metrekarelerle birlikte gerçekte ne satın aldığımızı anlamaktır: güvenlik mi, yatırım mı, belirli bir yaşam tarzı mı, yoksa uzun yıllar aynı yerde kalma sorumluluğu mu?
Belki de Ev, Sahip Olduğumuz Bir Şey Değildir
Modern yaşam, mülkiyetle kurduğumuz ilişkiyi yavaş yavaş değiştiriyor.
Çalışmak artık her zaman bir ofise bağlı olmak anlamına gelmiyor.
Aileler farklı ülkeler arasında yaşayabiliyor.
Girişimciler işlerini uzaktan yönetebiliyor.
İnsanlar yalnızca ne kadar kazanabileceklerini değil, zamanlarını nerede ve nasıl geçirmek istediklerini de daha fazla sorguluyor.
Bazıları için kendi evine sahip olmak hâlâ en önemli hedeflerden biri.
Başkaları içinse birkaç yıl deniz kenarında yaşamak, ardından büyük bir şehre taşınmak ve daha sonra yeşillikler içinde sakin bir ev seçmek daha çekici olabilir.
Bu tercihlerden hiçbiri insanı diğerinden daha başarılı veya başarısız yapmaz.
Belki de artık en önemli soru şu değildir:
“Ne zaman kendi evini satın alacaksın?”
Asıl soru şudur:
“Kimseye hiçbir şey kanıtlamak zorunda olmasaydınız, gerçekten nerede ve nasıl yaşamak isterdiniz?”
Bir de parayla ilgili başka bir soru var.
Bir milyon euronuz olsaydı, bunun önemli bir bölümünü mutlaka içinde yaşayacağınız evin duvarlarına dönüştürmek ister miydiniz?
Yoksa gerçek lüks, seçim yapabilme özgürlüğü müdür?
INEST HOMES, gayrimenkulü yalnızca mülkiyet ve yatırım olarak değil, yaşamın gerçekleştiği bir alan olarak ele alır. Bazen doğru karar satın almaktır. Bazen de önce kirada yaşamak daha anlamlıdır. Önemli olan, seçimin başkalarının beklentilerine değil, kendi yaşam planlarınıza uygun olmasıdır.